ニュースの概要
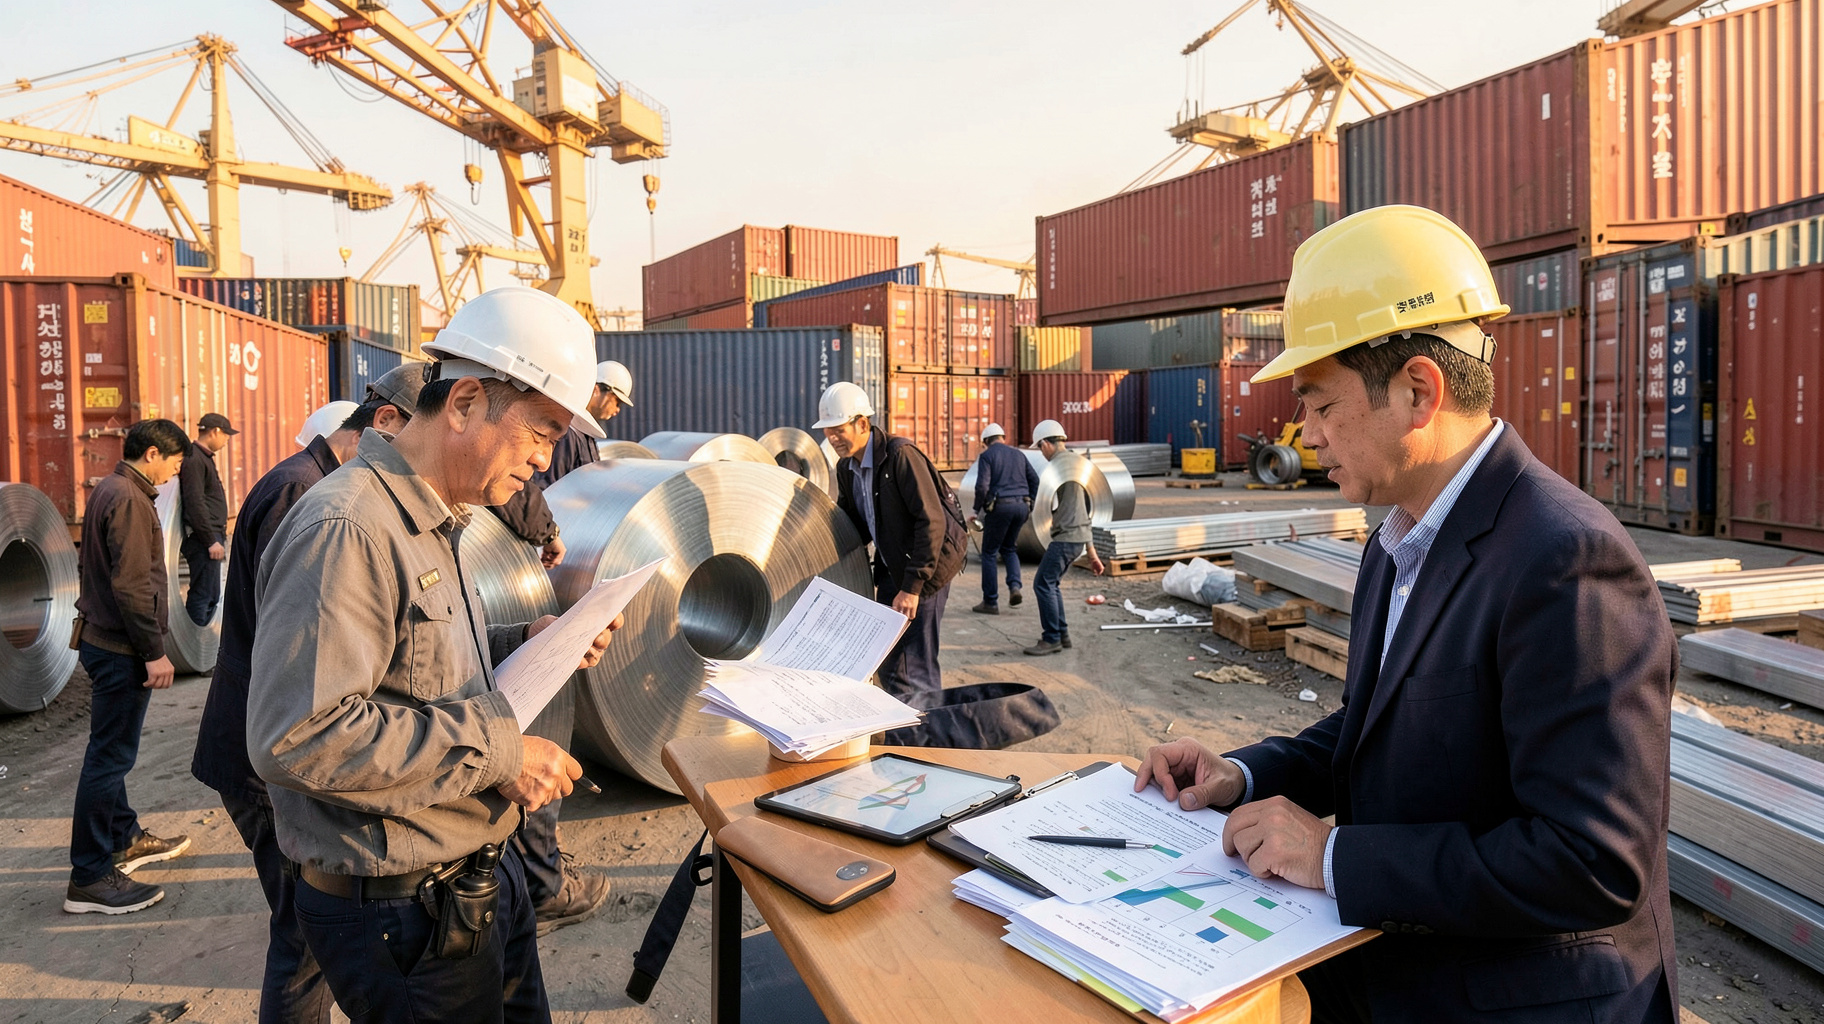
韓国当局は、中国から輸入される亜鉛めっき冷延鋼板について、最大33.67%の反ダンピング関税を確定しました。対象製品は自動車、家電、建材などの外装や構造部材に使われるため、措置の影響は鉄鋼メーカーだけでなく、加工会社や最終製品の輸出企業にも及ぶ可能性があります。今回の判断は、中国製品の価格が韓国内の通常価格を下回り、国内産業に損害を与えたとの認定に基づくものです。税率は企業や取引条件によって異なるとみられ、今後は輸入量の変化、他国からの代替調達、韓国内の鋼材価格の動きが焦点になります。
引用元: 韓国、中国製亜鉛めっき冷延鋼板に最大33.67%の反ダンピング関税を確定(BigGo ファイナンス)
分析・見解
最大33.67%の関税が輸入価格を押し上げる仕組み
反ダンピング関税は、単なる一律の輸入税とは異なります。輸出企業ごとに調査で認定された価格差や協力度をもとに税率が設定されるため、同じ中国製品でも負担が異なる場合があります。最大33.67%という水準は、薄利で大量に流通する鋼板にとって大きな負担です。輸入業者が全額を吸収できなければ、韓国内の販売価格、加工賃、最終製品価格のいずれかに転嫁されます。
ただし、関税率がそのまま店頭価格の上昇率になるわけではありません。鋼材価格には、亜鉛相場、鉄鉱石やエネルギー費、海上運賃、為替、加工費が含まれます。企業が在庫を抱えている場合は影響が数か月遅れて表れることもあります。逆に、契約更新の時期と関税発動が重なれば、短期間で見積価格が見直される可能性があります。
韓国の国内メーカーには価格回復の機会が生まれる
今回の措置は、韓国内の鉄鋼メーカーにとって競争環境を改善する効果があります。低価格の輸入材が減れば、国内材の販売価格を引き上げやすくなり、設備稼働率や採算の回復につながります。特に自動車向けの高品質な表面処理鋼板では、寸法精度や塗装後の耐久性、納期対応が重視されるため、単純な価格差だけで調達先を切り替えるのは容易ではありません。
一方、保護措置が長期化すると、国内メーカーの価格競争力が弱まる懸念もあります。関税で守られた市場では、供給者が限られ、需要家が複数社から見積もりを取ることが難しくなります。関税の目的は不当な価格競争の是正ですが、国内供給の不足や品質のばらつきまで解決するものではありません。韓国の需要家にとっては、保護の恩恵と調達の柔軟性低下を同時に見極める必要があります。
中国から他国への切り替えで貿易の流れが変わる
最も現実的な変化は、輸入先の分散です。日本、台湾、東南アジア、欧州などが代替候補になりますが、どの地域でも同じ仕様と価格をすぐに提供できるとは限りません。亜鉛付着量、板厚、幅、表面品質、鋼種、コイル重量などが一致しなければ、加工ラインの条件変更や再認証が必要になります。
ここで見落としやすいのは、関税の対象外となる国を経由するだけでは解決にならない点です。原産地規則を満たさない単純な積み替えは、通関上の問題や追加課税につながるおそれがあります。企業は仕入れ先の所在地だけでなく、製造工程、原材料の出所、証明書類の整合性まで確認しなければなりません。調達先の変更は、価格表の比較ではなく、供給の証明能力を含む審査になります。
鋼板の品質管理と契約条件が競争力を左右する
亜鉛めっき鋼板では、めっきの均一性や表面欠陥が後工程の歩留まりに直結します。安価な代替材を選んでも、プレス加工時の割れ、塗装前処理の不具合、溶接条件の調整が増えれば、関税差額は簡単に消えます。したがって、購入価格ではなく、加工ロス、検査費、納期遅延を含む総費用で比較することが重要です。
今後は、関税措置が一度決まった後も、対象範囲や税率の見直し、迂回輸出への監視、他国からの提訴などが続く可能性があります。市場参加者は、単一の最安調達先に戻るのではなく、平時から二つ以上の供給経路を確保する必要があります。今回の措置は、中国製鋼材だけの問題ではなく、価格と供給安定性のどちらを優先するかを企業に迫る転機です。
ビジネスへの影響
調達担当者は関税込みの実効単価を再計算する
まず必要なのは、契約価格に最大税率を単純に足すことではありません。対象となる製品番号、輸出企業別の税率、適用開始日、輸入通関時の評価方法を確認し、在庫の入荷時期ごとに実効単価を算出します。見積書には鋼材価格だけでなく、関税、運賃、保険、通関費、検査費を分けて記載すると、仕入れ先変更の効果を比較しやすくなります。
代替先を探す場合は、試験材の購入から量産承認までを一つの計画にします。板厚やめっき量が同じでも、加工機の設定や塗装条件が合わないことがあります。小ロットで加工歩留まりを確認し、品質保証書、原産地証明、納期実績をそろえたうえで切り替えるべきです。価格だけで決めると、後工程の停止による損失が関税負担を上回ります。
販売企業は価格転嫁と顧客維持を同時に設計する
加工会社や部品メーカーは、関税の発生を一度に販売価格へ転嫁するのか、一定期間は自社で吸収するのかを決める必要があります。自動車や家電のように年次契約が多い業界では、原材料価格の変動条項がなければ、収益が遅れて悪化します。契約更新時には、関税や輸入規制が変わった場合の再協議条件を明文化することが有効です。
顧客への説明では、税率だけを示すのでは不十分です。中国材を継続する場合の追加費用、代替材の品質確認期間、国内材へ切り替える場合の納期を並べ、選択肢ごとの影響を示すと合意を得やすくなります。短期的な値上げ回避より、供給停止を防ぐことを優先すべき製品もあります。重要部品については、価格の安さより在庫と代替経路の確保が企業価値を守ります。
経営層は一国依存を減らす投資判断を急ぐ
今回の措置をきっかけに、調達先を二か国以上に分散し、一定量の安全在庫を持つ体制を検討する価値があります。ただし、在庫を増やせば資金が固定され、鋼材価格が下落した際には評価損が生じます。そのため、すべての品目ではなく、代替が難しい規格、納期が長い製品、停止時の損失が大きい部品に絞るのが現実的です。
経営会議では、関税率の変動だけでなく、為替、運賃、品質不良率、納期遅延の確率を含めた複数シナリオを比較すると判断しやすくなります。中国材の価格優位が失われても、長年の品質実績や納期の安定性が残る場合はあります。反対に、関税を避けるための急な切り替えが生産停止を招けば、本来の目的を損ないます。税制対応を購買部門だけの仕事にせず、品質、生産、営業、法務を含む横断的な管理課題として扱うことが重要です。